Chi ha paura di cercare casa? Il mio incontro a Future4Cities
Care amiche,
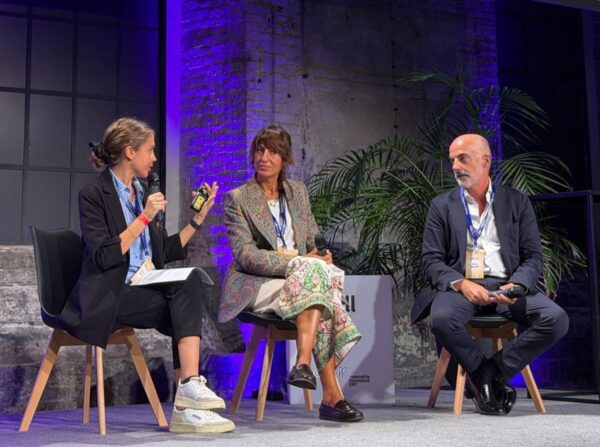
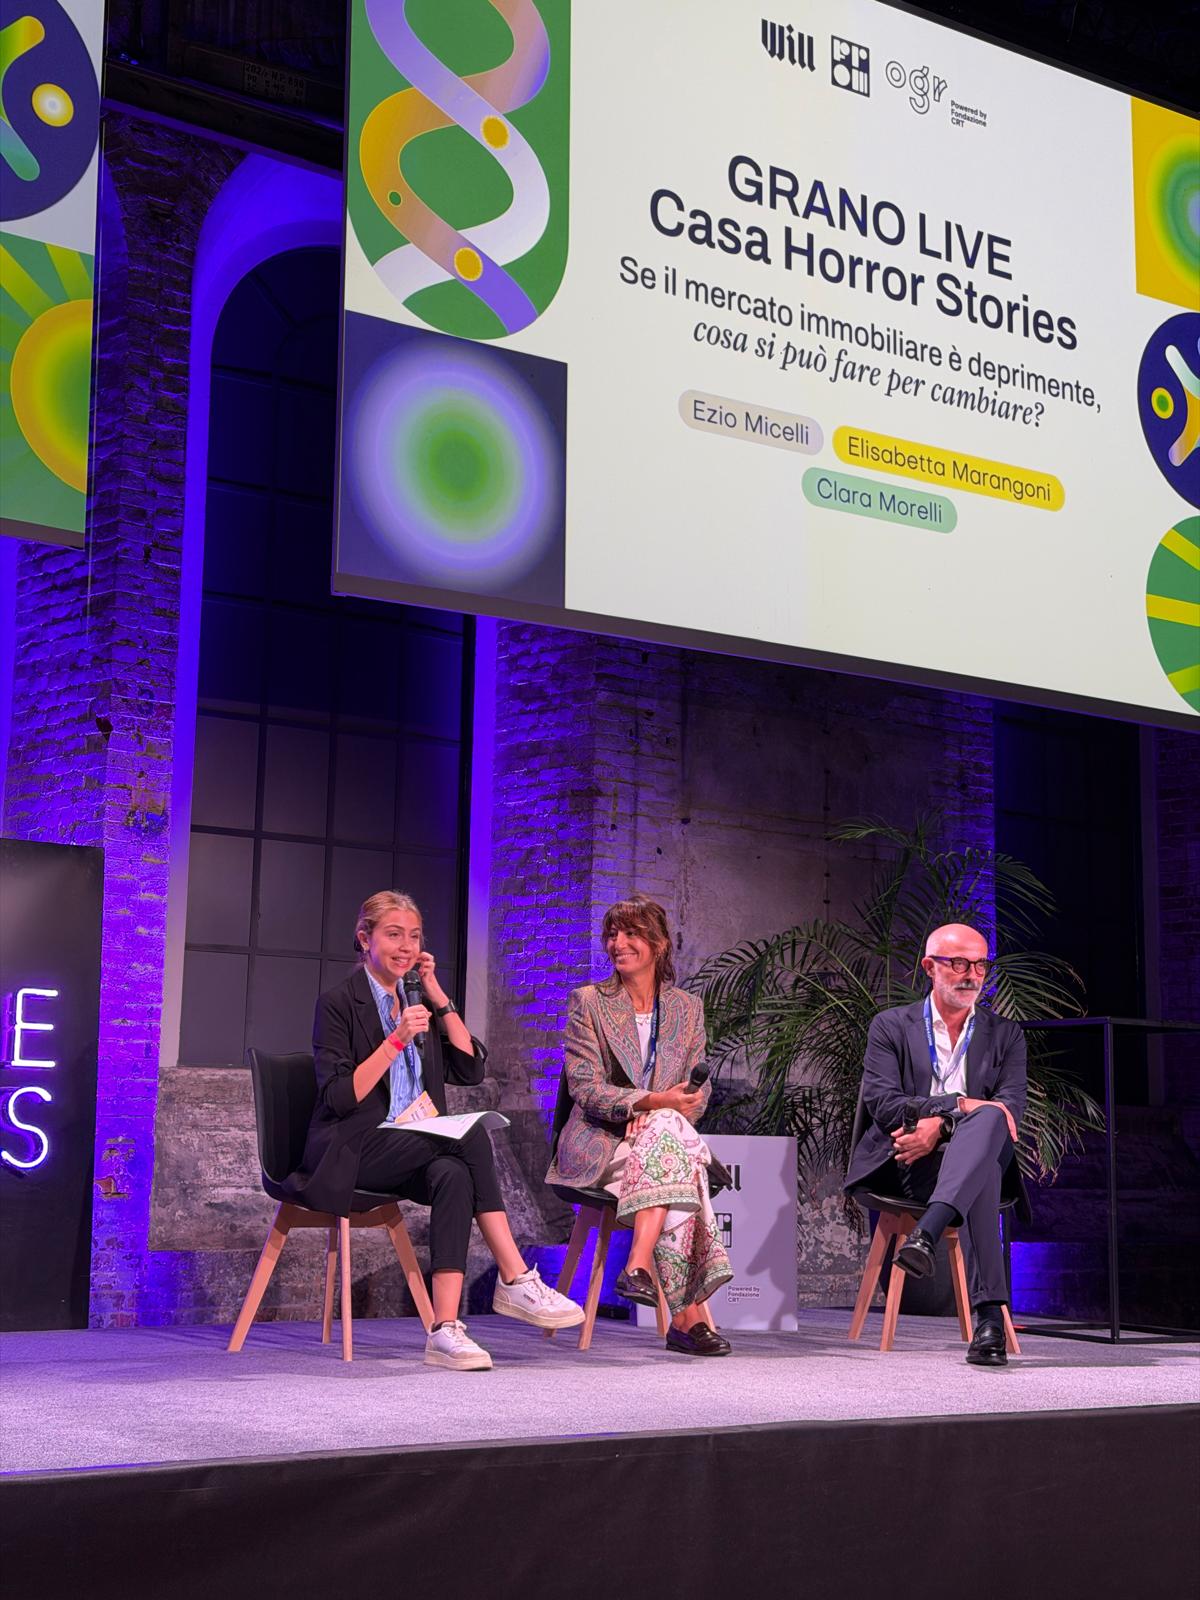
come vi avevo annunciato, questo sabato sono stata alle OGR Torino per partecipare a Future4Cities 2026, il festival organizzato da Will e Chora Media e dedicato al futuro delle città. Sul palco del Binario 3, insieme a Clara Morelli e a Ezio Micelli abbiamo registrato live una puntata del loro podcast “Grano”.
La puntata partiva da una domanda molto diretta: “Casa Horror Stories. Se il mercato immobiliare è deprimente, cosa si può fare per cambiare?” Clara Morelli ha portato sul palco alcune delle storie arrivate a Grano, che è un vero e proprio “confessionale finanziario”. Il podcast prende spunto da storie vere: persone che condividono situazioni economiche spinose che gli sono capitate.
In tema casa, devo dire che ho trovato un po’ di preoccupazione…
“Ho comprato casa e continuano a venire fuori problemi…”
Questa è una delle frustrazioni che sento raccontare più spesso. E il problema è che, quando compriamo una casa e diventa nostra, diventano nostri anche i suoi problemi.
Amiche che stanno cercando casa: prima di comprare bisogna fare le verifiche. Sembra scontato, ma non lo è affatto.
Può succedere, per esempio, che un proprietario abbia comprato trent’anni fa una casa già ristrutturata e sia convinto, in perfetta buona fede, che sia tutto a posto. Nel frattempo le normative sono cambiate, oppure possono emergere problemi di cui nemmeno lui era consapevole. Ma quando quella casa viene venduta, la responsabilità di ciò che si vende rimane in capo al proprietario. Ecco perché chi vende ha l’obbligo professionale e morale di fare delle verifiche su ciò che mette in vendita.
Attenzione però. Se chi vende ha l’obbligo di dare informazioni corrette sul suo immobile, chi compra ha altrettanto la responsabilità sapere cosa sta comprando.
Comprare una casa è un investimento importante. Questo le persone lo sanno. Eppure molto spesso trovo persone, potenziali acquirenti, che sanno pochissimo di quello che stanno effettivamente comprando: situazione condominiale, eventuali debiti, lavori strutturali, interventi fatti negli anni, regolarità. Quindi tocca a noi agenti colmare quei vuoti.
Soluzione: verificare i documenti e scrivere bene la proposta d’acquisto
Siamo finiti a parlare di un tema piuttosto caldo: la R. R. E. (Certificato di Rispondenza di Regolarità Edilizia). Anche se legalmente siamo ancora in una terra di mezzo, perché in alcune regioni è un documento già obbligatorio mentre in altre ancora no, io trovo che sia una direzione corretta da prendere. Con degli aggiustamenti da fare, ma comunque corretta.
Inoltre, un altro step importante è la proposta d’acquisto. Bisogna fare diversi controlli prima di sottoscriverla. Se dopo i controlli è tutto ok, via libera. Se la situazione non è trasparente, bisogna mettere delle clausole sospensive nella proposta d’acquisto. Queste clausole vi servono a mettere per iscritto che quella casa voi la volete se vengono risolti alcuni problemi. Diventano una condizione per il vostro contratto e per l’acquisto di quella casa.
L’agente immobiliare ha un ruolo di mediazione tra chi vende e chi compra e, secondo me, ha una responsabilità molto precisa: raccogliere e controllare la documentazione dell’immobile fornitagli dal venditore prima di mettere quell’immobile sul mercato. Oppure, quando le verifiche sono ancora in corso, aiutare chi compra a inserire nella proposta d’acquisto le tutele necessarie.
“Abbiamo acceso un mutuo di 30 anni, i tassi sono saliti e ora stiamo litigando per il mutuo…”
Una coppia aveva fatto un mutuo trentennale senza parlare davvero di cosa sarebbe successo se i tassi fossero aumentati o se uno dei due avesse avuto un problema economico. E ogni tentativo di affrontare l’argomento finiva in un litigio.
Questa domanda non mi ha colto di sorpresa. Parlo spesso di questo argomento, che è spinoso ma va affrontato. La casa è un progetto emotivo, certo. Ma proprio perché è un progetto importante bisogna riuscire a parlare anche della sua parte economica.
Soluzione: dividere equamente e prepararsi prima
La mia prima risposta è stata molto pratica: meglio un tasso fisso di uno variabile. Ma oltre alle battute c’è un tema più grande.
Trent’anni sono tantissimi. In trent’anni può cambiare la casa, può cambiare il lavoro, può cambiare la disponibilità economica delle persone e può cambiare anche la coppia.
Per questo bisogna sempre parlare del cosa succederebbe se… Per questo, quando si compra insieme, secondo me è importante affrontare la questione economica dall’inizio. Se le disponibilità economiche sono diverse, non è detto che si debba dividere tutto a metà. L’acquisto può essere parametrato diversamente: 70 e 30, per esempio. E allo stesso modo può essere ripartita la responsabilità nella restituzione del debito.